Verkaufsautomat mit Kartenzahlung: Kein Kleingeld, höherer Bon
Ohne passendes Kleingeld kein Kauf – jeder bargeldlose Interessent, der vor deinem Automaten steht und weitergeht, ist verlorener Umsatz. Ein Cashless-Terminal fängt genau diese Käufe ab: NFC, Apple Pay, Google Pay und Girocard in unter einer Sekunde. Der Durchschnittsbon steigt, weil niemand mehr durch das vorhandene Kleingeld limitiert ist.

DSGVO-konform · CE- und ISO-9001-zertifiziert · Nach eigenen Vorgaben gefertigt
Warum ein Automat ohne Karte Umsatz verliert
Vorteile von Cashless Payment
Höherer Umsatz
Kartenzahler kaufen häufiger spontan und greifen eher zum teureren Produkt, weil kein Kleingeld limitiert. Der Durchschnittsbon steigt messbar.
Hygienisch
Kontaktloses Vorhalten der Karte/Handy ist sauberer als Münzen anfassen.
Weniger Operating
Du zählst, rollst und transportierst weniger Bargeld zur Bank. Das senkt den Verwaltungsaufwand und das Diebstahlrisiko am Standort.
Schnellerer Kauf
Vorhalten – Piep – Ware entnehmen. Keine Zeitverschwendung durch Geldeinwurf.
Telemetrie inklusive
Die meisten Karten-Terminals von Nayax und Ingenico liefern die Umsatz- und Störungsdaten direkt in dein Dashboard mit.
Technik: MDB und Nachrüstung
Unsere Terminals arbeiten mit dem Industriestandard MDB (Multi-Drop Bus) und der Schnittstelle DEX. Damit lassen sie sich an fast jeden Automaten anschließen, auch an ältere Modelle im Retrofit. Du erhältst das Terminal vorkonfiguriert: anstecken, Payment-Vertrag aktivieren, verkaufen. Die Umsätze gehen wöchentlich oder monatlich direkt auf dein Bankkonto.

Kostenstruktur
Kartenzahlung im Einsatz
Nachrüstung an Bestandsautomaten
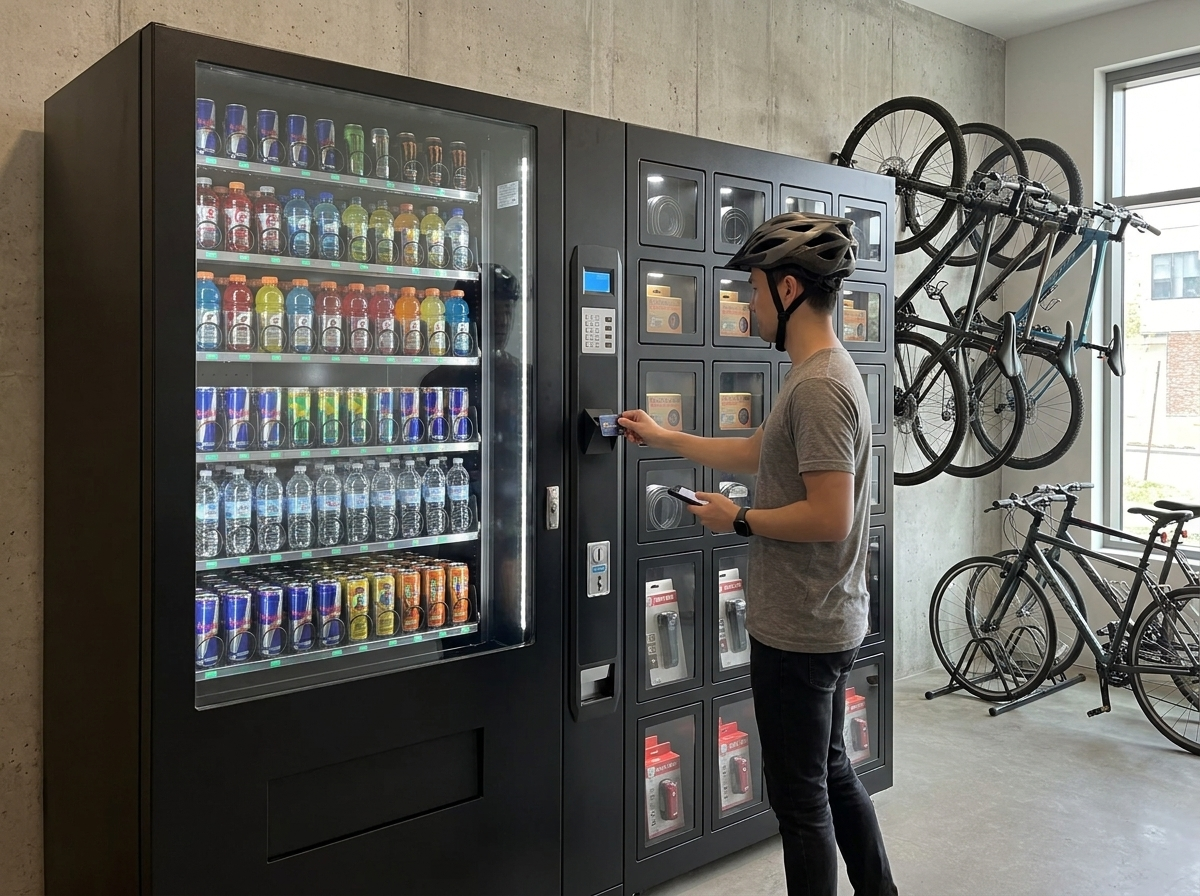
Ein Betreiber rüstet ältere Snackautomaten per MDB-Terminal auf Kartenzahlung um. Ohne neue Hardware, ohne Aufstellwechsel. Nach dem Umbau steigt der Anteil bargeldloser Käufe deutlich, weil Business-Kunden am Standort ohnehin kaum Bargeld tragen.
Hotel-Lobby: Karte plus Bargeld
In einer Hotel-Lobby steht ein Automat mit Hybrid-Zahlung: NFC-Terminal plus Münz- und Scheineinheit. Gäste ohne Landeswährung zahlen per Apple Pay oder Kreditkarte, Bargeldkunden bleiben bedient. Kein Käufer geht wegen der Zahlungsart leer aus.
Büro: geschlossenes RFID-System
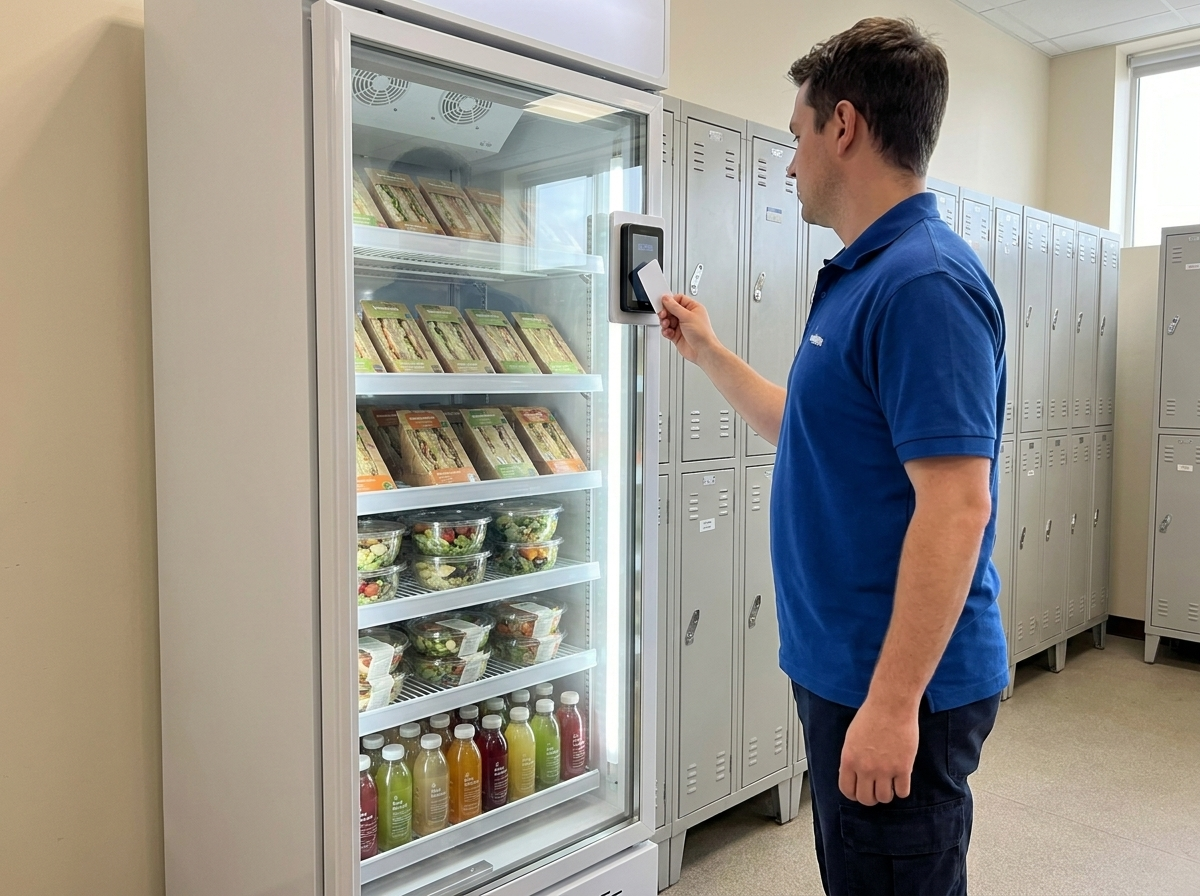
Ein Unternehmen verknüpft den Pausenraum-Automaten mit Mitarbeiter-Ausweisen (RFID-Loop). Die Belegschaft bezahlt bargeldlos per Werksausweis, subventionierte Preise sind hinterlegt. Die Abrechnung läuft zentral, ohne Bargeldhandling am Gerät.
Warum Kartenzahlung den Unterschied macht
Technische Spezifikationen
Unsere Terminals arbeiten mit den Industriestandards MDB und DEX/DDCMP. Software-Updates laufen Over-the-Air (OTA). Das Zahlungsterminal unterstützt NFC, Apple Pay, Google Pay, Girocard und Kreditkarten. Die Telemetrie sendet Umsatz- und Störungsdaten per WLAN oder Mobilfunk-SIM. Display-Optionen: 15 bis 43 Zoll, Full-HD, optional mit Touch.

Kosten und Finanzierung
Ein einzelnes MDB-Terminal kostet nur einen Bruchteil eines neuen Automaten und lässt sich im Bestand nachrüsten. Neue Geräte mit integrierter Kartenzahlung liegen bei 3.000 bis 15.000 Euro netto im Kauf. Miete ab 1 Tag Laufzeit, Leasing ab 99 Euro/Monat netto. Der Aufpreis gegenüber reinen Bargeld-Modellen amortisiert sich über den höheren Bon und die zusätzlichen bargeldlosen Käufe.
Häufige Fragen zu Kartenzahlung
Nein. Die Terminals von Nayax und Ingenico haben eine 4G-SIM-Karte integriert und sind an fast jedem Standort online. WLAN ist optional. Ohne separaten Internetanschluss laufen Autorisierung und Telemetrie über das Mobilfunknetz – die Freigabe einer Transaktion dauert dabei in der Regel unter einer Sekunde.
Ja. Die Terminals sind nach PCI-DSS zertifiziert, dem verbindlichen Sicherheitsstandard der Kartenindustrie. Kartendaten werden nicht im Automaten gespeichert, sondern verschlüsselt an den Payment-Provider übertragen und dort verarbeitet. Bei NFC-Zahlungen liegt die Funkreichweite bei wenigen Zentimetern, ein versehentliches Bezahlen im Vorbeigehen ist damit praktisch ausgeschlossen. Zusätzlich schützt die kurze Autorisierungskette vor Manipulation: Der Automat leitet die Zahlung nur weiter, die eigentliche Freigabe erfolgt beim Provider. Für dich als Betreiber bedeutet das, dass du keine sensiblen Kundendaten vorhältst und keine eigene Zahlungsinfrastruktur absichern musst.
Ja. Wir empfehlen an vielen Standorten Hybrid-Geräte: ein NFC-Terminal plus Münzwechsler und Scheinleser in einem Automaten. So bedient der Automat sowohl bargeldlose Käufer als auch Bargeldkunden, niemand geht wegen der Zahlungsart leer aus. Gerade an Standorten mit gemischtem Publikum, etwa in Hotels oder an Bahnhöfen, sichert das jeden möglichen Verkauf ab. Reine Cashless-Geräte lohnen sich dort, wo das Publikum ohnehin kaum Bargeld trägt, etwa im Büro oder in der Klinik. Welche Kombination für deinen Standort sinnvoll ist, kalkulieren wir im Angebot.
Das hängt vom Payment-Provider ab. Üblich ist eine gesammelte Gutschrift auf dein Bankkonto, meist täglich oder wöchentlich. Die genauen Konditionen legst du im Payment-Vertrag fest, den du gemeinsam mit vyndo bei einem der angebundenen Provider wie Nayax oder Ingenico abschließt. Die Umsätze laufen dabei nicht über vyndo, sondern direkt vom Provider auf dein Konto, sodass du volle Kontrolle über deine Einnahmen behältst. Im Dashboard siehst du jede Transaktion in Echtzeit, die Auszahlung folgt im vereinbarten Rhythmus. Zusatzgebühren fallen nur als übliches Disagio pro Verkauf an.
Manche Terminals erlauben eine Trinkgeld-Option (bei Coffee-to-Go).
Ja. Kreditkarten von Visa, Mastercard und American Express funktionieren international, ebenso Apple Pay und Google Pay. Die Girocard ist meist auf Deutschland und die EU beschränkt. An Standorten mit internationalem Publikum, etwa Hotels oder Bahnhöfen, ist ein Kreditkarten-fähiges Terminal deshalb Pflicht.
Ja. Für Kantinen und Werksgelände integrieren wir geschlossene RFID-Systeme (Closed-Loop). Deine Belegschaft bezahlt per Mitarbeiter-Ausweis, subventionierte oder pauschal verrechnete Preise lassen sich pro Ausweisgruppe hinterlegen. Die Abrechnung läuft zentral über das System, ohne Bargeldhandling am Gerät und ohne dass jeder Kauf einzeln beglichen werden muss. Das eignet sich besonders für Free-Vending- oder Subventionsmodelle, bei denen der Arbeitgeber die Verpflegung ganz oder teilweise trägt. Der Ausweis dient dabei zugleich als Zugangs- und Zahlungsmedium, sodass keine zusätzliche Karte nötig ist. Die Umsätze und Entnahmen siehst du im Dashboard nach Gruppe ausgewertet.
Noch Fragen offen?
Kontaktiere uns direkt. Wir antworten schnell und ehrlich.
Kassiere bargeldlos und steigere den Bon
Rüste deinen Bestand per MDB-Terminal auf Cashless um oder bestell einen neuen Automaten direkt Cashless-ready. Wir konfigurieren das Terminal passend zu deinem Standort.